Le Veilleur de Changes | Semaine du 21 au 25 septembre 2026
Le dollar a enchaîné quatre séances de hausse, porté par des PMI américains au plus haut depuis cinq ans et un rendement du Treasury à 10 ans installé au-dessus de 5%. Le franc suisse a été l’une des principales victimes : après une BNS restée à 0%, le USD/CHF a touché 0.8297, son plus haut de l’année. Vendredi, l’avancée des discussions entre Washington et Téhéran et une salve de mises en garde sur le yen ont stoppé la série du billet vert.
Une Fed qui ne lâche rien
La hausse de 25 points de base de la semaine précédente, qui a porté les Fed Funds à 3.75%-4.00%, n’était manifestement pas la dernière. Les membres du FOMC ont tenu toute la semaine un discours homogène : l’inflation ne vient plus seulement de l’énergie, mais aussi d’une demande trop vigoureuse. La présidente de la Fed de Boston table sur une nouvelle hausse cette année, et le vice-président du FOMC juge un nouveau tour de vis d’ici décembre « raisonnable ».
Les données lui ont donné du crédit. Les PMI flash de septembre ont nettement dépassé les attentes : 57.0 pour l’industrie, 58.7 pour les services, soit un composite à 58.4, au plus haut depuis cinq ans. Plus gênant, les coûts des intrants ont progressé au rythme le plus élevé depuis octobre 2022. Les inscriptions au chômage sont restées sous 200’000 et l’estimation GDPNow de la Fed d’Atlanta pointe une croissance annualisée de 5.0% au troisième trimestre.
Mercredi, les marchés monétaires pricaient environ 70% de chances d’une hausse de 25 points en octobre, et près de 38 points de hausse cumulée d’ici décembre. Le Dollar Index termine la semaine à 100.75, en hausse de 0.53%, malgré le repli de vendredi.
Les 5% ne font plus office de plafond
Mercredi a été la journée pivot. Aux PMI se sont ajoutées une adjudication à 5 ans très mal reçue et des rumeurs, finalement démenties, d’interdiction des exportations de diesel américain. Le 2 ans a bondi de 15 points de base à 4.90%, le 10 ans de 15 points à 5.11%. Jeudi, le 10 ans a touché 5.22% en séance, du jamais vu depuis 2007, avant de finir la semaine à 5.18%.
Le mouvement a été mondial : Bund à 3.60%, OAT à 4.69%, JGB à 3.08% (sommet depuis 1996), Confédération à 0.60%. Vendredi, la courbe américaine s’est pentifiée, le 2 ans revenant à 4.86%.
Iran : le baril au rythme des communiqués
Le pétrole a vécu au tempo de l’Assemblée générale de l’ONU. L’ouverture de Donald Trump à une rencontre avec le président iranien, puis une réunion de trois heures entre délégations jugée « très productive » par Washington, ont ramené mardi le WTI à 90.52 USD/bbl et le Brent à 95.41 USD/bbl. La remise en service de l’oléoduc saoudien Est-Ouest a accentué la baisse.
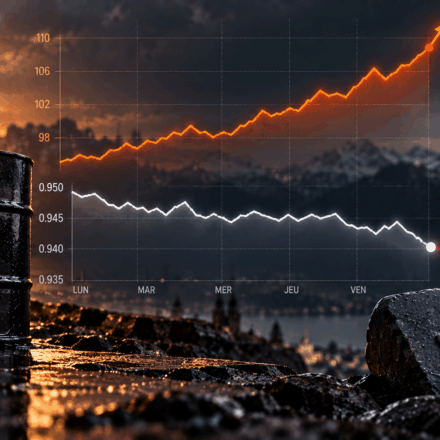
Le reflux n’a pas duré. Téhéran a répété que le détroit d’Ormuz resterait fermé tant que blocus et sanctions seraient maintenus, et les Houthis ont frappé des installations d’Aramco. Jeudi, le Brent est remonté à 100.22 USD/bbl et le WTI à 94.61 USD/bbl. Vendredi, le passage des négociations à une phase technique a fait rechuter le baril : 92.41 USD/bbl pour le WTI, 97.39 USD/bbl pour le Brent.
Côté commercial, la visite de Xi Jinping s’est soldée par une prolongation de deux mois de la trêve sino-américaine, sans avancée structurelle.
Focus franc suisse : la BNS reste à quai
Face à l’euro
Après avoir buté à plusieurs reprises sur 0.9480 la semaine précédente, l’EUR/CHF a glissé sans heurts : 0.9414 lundi, sous 0.9400 mardi, puis un plancher à 0.9378 jeudi matin, à proximité du support de 0.9360. La décision de la BNS a inversé la tendance, la paire passant de 0.9386 à 0.9430 dans la foulée. La paire clôture à 0.9431, quasiment stable sur la semaine (-0.10%). Sur deux semaines, le cross reste contenu entre 0.9378 et 0.9480, une amplitude modeste pour les frontaliers qui convertissent leur salaire.
Face au dollar
C’est ici que le franc a le plus souffert. Le USD/CHF, à 0.8210 lundi matin, a gagné 0.75% mercredi dans le sillage des PMI, puis plus de 1% jeudi après la BNS, jusqu’à 0.8297. C’est le plus haut de l’année, soit plus de 9% au-dessus du plancher annuel de 0.7605. Vendredi, alors que le dollar reculait face à la plupart des devises, le franc est resté quasiment inchangé face au billet vert, avec le dollar canadien parmi les moins performants du G10. Le USD/CHF clôture à 0.8283, en hausse de 0.77% sur la semaine.
Synthèse
La BNS a maintenu son taux directeur à 0.00%, comme attendu. Elle a toutefois retouché sa communication sur le change : elle se dit désormais « disposée à être active » sur le marché des devises, là où elle évoquait en juin une volonté « accrue » d’intervenir. Ses prévisions d’inflation ont été relevées, surtout à court terme, mais restent confortablement dans la bande cible de 0 à 2%. L’inflation suisse s’établissait à 0.8% en août.
Le marché a surtout retenu le contraste. La BNS reste à zéro quand la Norges Bank relève son taux à 4.50%, que la Fed vient de monter et que la RBA s’apprête à le faire. L’écart entre le 10 ans américain et la Confédération dépasse désormais 450 points de base. Dans ce contexte, les tensions au Moyen-Orient n’ont pas réactivé le statut de valeur refuge du franc : ce sont les différentiels de taux qui dictent le tempo. Le franc a cédé face à toutes les grandes devises jeudi, à l’exception du yen, stable à 0.5235 CHF pour 100 JPY.
L’euro sous 1.14, la livre sous 1.33
L’EUR/USD a ouvert la semaine à 1.1467, avant de casser mercredi le support de 1.1425 pour descendre à 1.1370. Jeudi, la paire est restée engluée sous ce niveau, à proximité du plus bas annuel de 1.1325. Elle termine à 1.1390, en baisse de 0.81% sur la semaine. La monnaie unique a cumulé les handicaps : la hausse des taux américains, une forte dépendance aux importations d’énergie, amplifiée par la menace sur le diesel américain, et un risque politique allemand après la déroute de la CDU aux élections régionales du Mecklembourg-Poméranie-Occidentale et de Berlin.
Les fondamentaux résistent pourtant : PMI composite à 53.1 contre 52.0, prévision de croissance allemande 2026 relevée à 1.3%. Et le ton se durcit à Francfort, le président de la Bundesbank évoquant des hausses de taux jusqu’à un niveau susceptible de freiner la croissance. La réunion BCE d’octobre est désormais ouverte.
La livre a suivi une trajectoire similaire. Le GBP/USD est passé de 1.3377 lundi à 1.3215 jeudi, pénalisé par des PMI britanniques décevants (composite à 51.7 contre 52.5), qui combinent croissance molle et pressions sur les prix. Face au franc, en revanche, la BNS a profité à la livre : le GBP/CHF a gagné 50 points jeudi, à 1.0970, sans effacer sa baisse hebdomadaire (-0.37% à 1.0967).
Tour d’horizon
Le USD/JPY a atteint 159.04 jeudi malgré la hausse de taux de la Banque du Japon à 1.25%. Puis l’offensive verbale est venue de partout : Donald Trump aurait exprimé ses inquiétudes sur la faiblesse du yen, la Première ministre Takaichi l’a jugé sous-évalué et la ministre des Finances attend une correction. Vendredi, le yen a été la meilleure devise du G10, le USD/JPY repassant brièvement sous 157.00 avant de clôturer à 157.22 (+0.23% sur la semaine).
L’AUD/USD a testé le support de 0.7100 après un PMI en recul à 50.8 et un chômage remonté à 4.6%. Avec -1.38% à 0.7022, c’est la plus forte baisse des paires suivies. Le marché price toutefois environ 92% de chances d’une hausse de la RBA mardi.
Le USD/CAD est monté jusqu’à 1.4145 jeudi et clôture à 1.4137 (+1.08%), le gouverneur Macklem avertissant que les droits de douane américains pourraient ramener la croissance du quatrième trimestre sous 1%.
Le NZD/USD a été pénalisé mercredi, comme les autres devises d’importateurs d’énergie, et termine à 0.5660 (-1.05%).
L’or a reculé de 4’380 à 4’260 USD/oz entre lundi et jeudi, pénalisé par le dollar et les taux, avant un rebond vendredi. Il clôture à 4’282.80 USD/oz (-2.14%), l’argent à 64.22 USD/oz (-3.03%).
Perspectives : une semaine chargée en inflation et en emploi
Mardi 29 septembre, la RBA devrait relever son taux de 4.35% à 4.60%.
Mercredi 30 septembre, place à l’inflation : CPI allemand préliminaire (3.1% attendu) et surtout le PCE américain d’août, attendu en hausse de 0.4% sur un mois (0.3% pour le core).
Jeudi 1er octobre, l’inflation suisse de septembre (0.8% attendu) sera le premier test depuis la BNS, avec l’ISM manufacturier américain.
Vendredi 2 octobre, l’inflation flash de la zone euro pourrait grimper à 3.5% ou plus, contre 3.2%, avant le rapport sur l’emploi américain : 100’000 créations de postes attendues, chômage stable à 4.1%, salaires horaires à +3.2% sur un an.
Le président de la Fed Warsh dit privilégier les tendances aux chiffres isolés. Un PCE et un NFP solides renforceraient néanmoins le scénario d’une hausse en octobre, et donc le dollar.