Jusqu’à 4.7% de marge : la BRI chiffre le coût caché du change bancaire
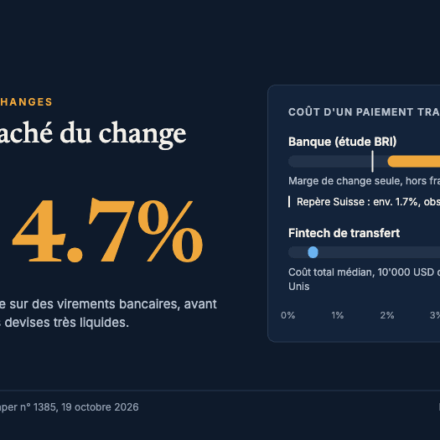
Un document de travail publié le 19 octobre par la Banque des règlements internationales (BRI) compare le coût réel d’un paiement transfrontalier selon qu’il passe par une banque, une fintech de transfert ou un stablecoin. Sur le premier circuit, le verdict est net : la marge de change bancaire atteint 2 à 4.7%, même sur les devises les plus liquides. Sur le troisième, l’avertissement est clair : les stablecoins ne sont pas la solution miracle annoncée.
Trois rails, une seule question : combien ça coûte vraiment ?
L’étude met en concurrence trois circuits. Les banques traditionnelles, qui s’appuient sur le réseau de banques correspondantes et sur SWIFT. Les opérateurs fintech de transfert d’argent. Et les transferts adossés à des stablecoins.
Pour chacun, les auteurs construisent une mesure de coût « tout compris », harmonisée par couloir et par montant. Ils séparent la marge appliquée sur le taux de change des frais explicites : frais de virement, commissions des plateformes d’échange, frais de transaction sur la blockchain, frais de retrait vers un compte bancaire.
Cette distinction change tout. Les frais affichés ne sont souvent que la partie visible de la facture. Le vrai coût se loge dans l’écart entre le taux appliqué et le taux du marché.
Précision utile : ce working paper engage ses auteurs, pas formellement la BRI ni ses banques centrales membres.
La marge bancaire, un impôt invisible
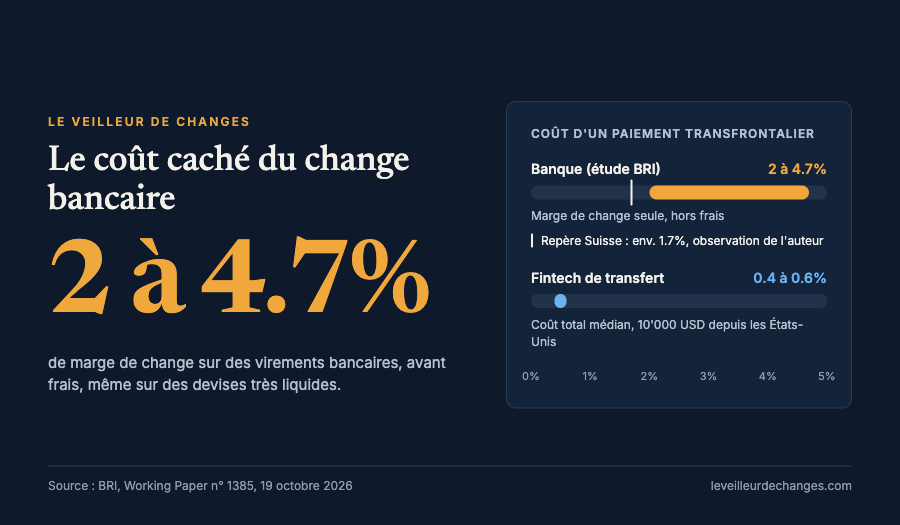
Premier constat. Sur l’échantillon de virements bancaires étudié, la marge de change se situe entre environ 2% et 4.7%. Ces chiffres concernent des devises très liquides et s’entendent avant les frais de virement, facturés en plus. L’échantillon bancaire est réduit, ce qui invite à la prudence sur la précision, pas sur l’ordre de grandeur.
En face, les fintechs de transfert affichent des coûts nettement plus bas, qui diminuent en proportion à mesure que le montant augmente. Pour un transfert de 10’000 dollars depuis les États-Unis vers les devises des pays développés, le coût médian ressort autour de 40 à 60 dollars, soit 0.4% à 0.6% du montant envoyé.
Traduisons pour un lecteur suisse. La BRI n’a pas mesuré le couloir CHF/EUR. Sur le marché suisse, la marge bancaire que j’observe tourne plutôt autour de 1.7%. Un frontalier qui convertit 5’000 francs par mois en euros paierait, à 1.7%, 85 francs par mois, soit 1’020 francs par an. À 4.7%, la facture grimpe à 2’820 francs par an. Au niveau médian observé chez les fintechs, elle tomberait autour de 300 francs.
Pour une PME qui règle 500’000 francs par an à des fournisseurs européens, les mêmes ordres de grandeur donnent une marge bancaire comprise entre 8’500 et 23’500 francs, contre environ 600 à 2’500 francs au niveau médian des fintechs. Un écart qui n’apparaît sur aucune ligne de frais.
Le FSB pose le même diagnostic
Ce travail rejoint le constat du Conseil de stabilité financière (FSB). Dans son rapport d’étape consolidé de 2025, le FSB relève que le change reste la principale composante du coût des paiements transfrontaliers de détail. Cette catégorie inclut les paiements entre entreprises de moins de 100’000 dollars. Le coût moyen mondial n’a guère bougé depuis 2023.
Le FSB a aussi mesuré les frais prélevés à l’arrivée. Côté bénéficiaire, ils représentent en moyenne de 0.1% à 1.3% du montant envoyé, auxquels s’ajoute la marge de change lorsque la banque du destinataire effectue elle-même la conversion. Pour un frontalier, savoir qui convertit son salaire, et à quel taux, n’a rien d’anecdotique.
Le contraste avec les objectifs officiels est frappant. Le G20 s’est fixé pour cible un coût moyen mondial de 1% au maximum pour les paiements de détail d’ici fin 2027, sans qu’aucun couloir ne dépasse 3% en moyenne. Le FSB admet désormais qu’ils seront probablement manqués. Une marge bancaire de 2 à 4.7% dépasse à elle seule l’objectif de 1%, et le haut de la fourchette franchit même le plafond de 3%. Les 1.7% observés en Suisse restent eux aussi au-dessus de la cible.
Stablecoins : la blockchain ne fait pas le prix
Deuxième enseignement, à contre-courant du discours ambiant. Envoyer de l’argent via un stablecoin suppose deux conversions : de la monnaie nationale vers le stablecoin au départ, puis l’inverse à l’arrivée. Ces étapes passent par des plateformes d’échange crypto et d’autres intermédiaires. Leurs frais de trading, de conversion et de retrait peuvent alourdir sensiblement la note. Le bénéficiaire doit parfois attendre la conversion, puis le traitement bancaire, avant de disposer des fonds.
Surtout, la liquidité entre les stablecoins en dollars et les autres monnaies est généralement très faible. Pour un utilisateur suisse ou européen, le point est central : chaque passage par un autre couple de devises se paie.
L’étude identifie un cas où les stablecoins offrent un taux avantageux : certains transferts depuis les pays développés vers des pays émergents. Mais cet avantage reflète les distorsions créées par les contrôles des capitaux, pas une supériorité technologique, et la faible profondeur de marché en limite l’ampleur.
La conclusion des auteurs est sobre. La compétitivité des stablecoins comme rail de paiement dépend de la liquidité, de l’accès fiable aux monnaies nationales, de la conformité réglementaire et de la confiance dans les intermédiaires. Pas seulement de la technologie.
Ce qu’il faut retenir
Trois leçons pour les entreprises et les particuliers qui manipulent des devises.
Le coût se lit dans le taux, pas dans les frais. Un virement « sans frais » peut être le plus cher de tous. Le seul juge de paix est l’écart entre le taux obtenu et le taux du marché au moment de la conversion.
La concurrence a déjà fait baisser les prix. L’écart entre le circuit bancaire classique et les acteurs spécialisés est désormais documenté dans une publication de la BRI, une source difficile à soupçonner de parti pris.
L’innovation ne garantit pas la baisse des coûts. Ce qui fait le prix du change, c’est la liquidité, l’accès au marché et le nombre d’intermédiaires. Une infrastructure nouvelle qui ajoute des étapes de conversion peut coûter plus cher que l’ancienne.
Le change reste le premier poste de coût des paiements internationaux. C’est aussi le moins regardé.
Sources
- BRI, Working Paper n° 1385, Competing rails for cross-border payments: banks, fintechs, and stablecoins, 19 octobre 2026 : https://www.bis.org/publications/working-paper-1385-competing-rails-crossborder-payments-banks-fintechs-and-stablecoins
- FSB, G20 Roadmap for Enhancing Cross-border Payments: Consolidated progress report for 2025 : https://www.fsb.org/uploads/P091025-1.pdf